Poslednjih nekoliko godina tržište kakaoa bilo je sve osim stabilno. Višegodišnji deficit, problem u zemljama porekla, klimatski rizici i nagli rast cena doveli su do toga da proizvođači više ne posmatraju kakao kao sirovinu čiju cenu mogu relevantno lako da planiraju. Tokom 2026. situacija počinje da se menja. Ponuda je bolja, industrijska pokrivenost je veća, dok je prerada i potrošnja slabija nego u prethodnim godinama. Ipak, bilo bi prerano reći da se tržište vratilo u normalu. Upravo suprotno – posledice prethodnog cenovnog šoka i dalje se vide, samo sada na drugom mestu: u načinu nabavke, razvoju proizvoda i sve češćoj optimizaciji recepture.
Bolja ponuda, ali stari rizici nisu nestali
Prema tržišnim podacima Ofi-ja, globalni dolasci kakao zrna iz glavnih zemalja porekla tokom 2026. bili su iznad nivoa prethodne godine. Povoljnija sušna sezona i raniji početak kišne sezone podržali su proizvodnju u Obali Slonovače i Gani, dok su visoke cene prethodnih godina podstakle veća ulaganja u đubriva, zaštitu i održavanje plantaža. S druge strane, osnovni problemi Zapadne Afrike nisu rešeni. U Gani i Obali Slonovače i dalje su prisutni CSSV, starenje plantaža i ograničena raspoloživost pogodnog zemljišta. To znači da je tržište trenutno bolje snabdeveno, ali i dalje dovoljno osetljivo da vremenske prilike ili slabija berba ponovo brzo promene sliku.
Visoka cena je promenila i potrošnju
Pad potrošnje nije bio zanemarljiv. Ofi navodi 12 uzastopnih kvartala negativnog rasta prerade kakaoa. Između prvog kvartala 2023. i prvog kvartala 2026. godišnji obim prerade kakao zrna smanjen je za približno 500.000 tona. Globalni volumeni čokolade takođe su pali u odnosu na vrhunac iz sredine 2023, pri čemu su više maloprodajne cene jedan od važnih razloga pada tražnje. Industrija je u međuvremenu povećala pokrivenost sirovinom. Sredinom 2026. ona je bila blizu 10 meseci, što je najviši nivo od avgusta 2022.
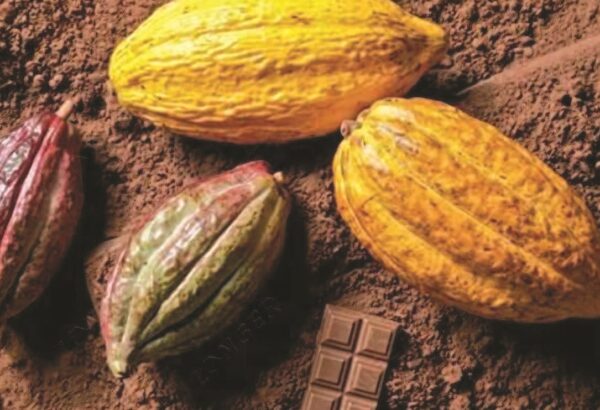
Kada se spoje bolja ponuda, veća pokrivenost i slabija potrošnja, jasno je zašto je tržište danas drugačije nego tokom najvećeg cenovnog pritiska. Ali postoji jedna stvar koju je važno naglasiti: pad cene kakao zrna ne znači automatski isti pad cene kakao butera, kakao mase i kakao praha. Razlog za to je što iz jednog zrna dobijamo više proizvoda, a svaki od njih ima sopstvenu dinamiku ponude i tažnje. Posle prerade kakao zrna dobija se kakao masa, koja se presovanjem razdvaja na kakao buter i kakao pogaču. Iz pogače se daljom obradom dobija kakao prah. Zbog toga nije neobično da tržište zrna ide u jednom smeru, dok kakao buter, masa ili prah imaju drugačije kretanje. Na cenu utiču i struktura prerade, raspoloživi kapaciteti i potražnja za svakim pojedinačnim proizvodom. Upravo je kakao buter poslednjih godina postao posebno osetljiva tačka.
Kako kakao buter postane skup, recepture počinju da se menjaju. Visoka i volatilna cena kakao butera povećala je interesovanje za optimizaciju recepture. Jedan od pravaca jeste upotreba ekvivalenta kakao-maslaca, odnosno CBE, u proizvodima i količinama gde to regulativa dozvoljava. U Evropskoj uniji dozvoljena je upotreba određenih biljnih masti različitih od kakao butera u količini do 5% gotovog proizvoda, uz propisano deklarisanje. Za velike proizvođače, to nije mala stvar. Kod velikih godišnjih volumena i relativno mala korekcija recepture može imati značajan uticaj na ukupni trošak proizvoda. To, naravno, ne znači da je dovoljno zameniti deo kakao butera drugom mašću.
Kod čokolade su važni topljenje, snap, sjaj, kristalizacija, ponašanje tokom temperiranja i stabilnost tokom roka trajanja. Ako se promena masti oseti u finalnom proizvodu, ušteda vrlo brzo prestaje da bude prednost. Zato je ovaj trend zanimljiv više kao pokazatelj onoga što se trenutno događa u industriji: proizvođači pokušavaju da smanje zavisnost od ekstremno skupih kakao komponenti, ali bez gubitaka senzorskog kvaliteta proizvoda. Kakao prah je možda još bolji primer kako visoka cena utiče na ponašanje tržišta.
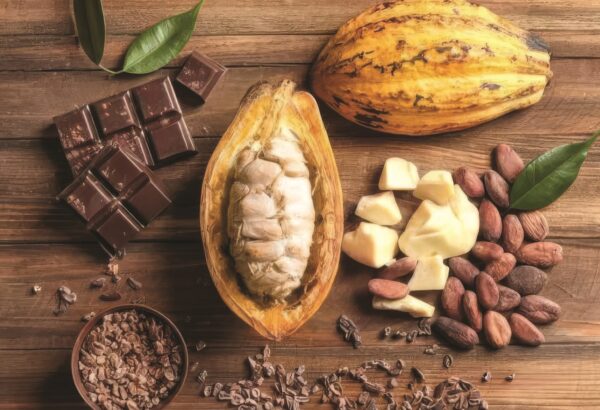
Od početka 2023. globalna godišnja upotreba kakao praha smanjena je za približno 140.000 tona, odnosno oko 9%. Najveći pad zabeležen je u Aziji i Evropi. Do sredine 2026. cene kakao praha bile su približno 45% ispod vrhunca iz maja 2025. Sa smanjenjem cenovnog pritiska ponovo se otvara prostor da se kakao prah ne bira samo prema ceni. A to je posebno važno jer nisu svi kakao prahovi isti.
Nije svaki kakao prah namenjen istom proizvodu
U praksi se kakao prah često bira prema boji: treba nam svetliji, tamniji ili što manje taman proizvod.
To je samo jedan deo priče. Različiti kakao prahovi razlikuju se po sadržaju masti, stepenu alkalizacije, pH vrednosti, boji i senzorskom profilu. Ofi/ DeZaan portfolio, na primer, obuhvata prirodne, alkalizovane, punomasne i niskomasne, tj kakao prahove sa redukovanim sadržajem kakao maslaca, kao i veliki broj različitih kolornih profila (preko 80). Promena praha zato može da promeni i intenzitet kakao ukusa, gorčinu, kiselost, apsorpciju vode i ponašanje proizvoda tokom proizvodnje. Kod pekarskih proizvoda te razlike postaju posebno važne. Kakao prah se ne ponaša isto kao i brašno. Aplikativni podaci Ofi-ja pokazuju značajne razlike u sposobnosti vezivanja vode između kakao praha i pšeničnog brašna. To znači da povećanje količine kakao praha može promeniti gustinu mase, raspoloživost vode, sočnost i strukturu gotovog proizvoda.
Važan je i pH. Prirodni kakao prah ima nižu pH vrednost, dok alkalizovani prahovi imaju viši pH i drugačije se ponašaju u sistemima sa sredstvima za dizanje. Pri prelasku s jednog tipa na drugi nekada nije dovoljno promeniti samo kakao – potrebno je proveriti ostatak recepture. To je razlog zbog kojeg ista doza dva različita kakao praha ne mora da da isti rezultat.
„Manje je više” postaje vrlo aktuelna ideja
U aplikativnom razvoju DeZaan-a postoji pristup koji lepo odgovara trenutnim tržišnim uslovima – manje je više. To znači da suština nije staviti manje kakao praha u recepturi. Ideja je da se izabere profil koji pri manjoj dozi može dati traženi intenzitet boje i senzorski efekat. Ofi u svojim aplikativnim testovima pokazuje upravo poređenje različitih tipova praha i različitih nivoa doziranja. To menja način na koji treba gledati ekonomiku recapture. Prah koji je skuplji po kilogramu ne mora nužno biti skuplji u finalnom proizvodu ako ga je potrebno manje da bi se dobio isti ili bolji rezultat.
Potrošač želi vrednost, ali ne želi da oseti kompromis
Pritisak na cenu ne znači da su očekivanja potrošača postala manja. Naprotiv. Aktuelni trendovi u Centralnoj i Istočnoj Evropi pokazuju interesovanje za izraženija senzorska iskustva. U jednom istraživanju 47% ispitanika navodi da ih privlače neočekivane teksture, dok 41% pokazuje interesovanje za kombinaciju slatkog ukusa.
To dodatno komplikuje posao proizvođača. S jedne strane mora da kontroliše cenu recepture, a sa druge strane potrošač i dalje očekuje ukus, teksturu, izgled i iskustvo zbog kojeg će ponovo kupiti proizvod. Zbog toga današnja optimizacija ne znači samo stavi „manje kakaoa”. Može da znači drugačiji kakao prah, kombinaciju više tipova, drugačiji sadržaj masti, prilagođavanje procesa ili korišćenje CBE u čokoladi tamo gde je to tehnološki i regulatorno opravdano.
Šta je onda najvažnije u narednom periodu?
Tržište kakaoa danas izgleda povoljnije nego tokom vrhunca krize, ali nije postalo jednostavno. Bolja ponuda trenutno smanjuje pritisak, dok stanje plantaža u Zapadnoj Africi i klimatski rizici i dalje ostaju važan faktor. S druge strane, nekoliko godina visokih cena već je promenilo način razmišljanja proizvođača. Sve više se računa koliko određena sirovina daje proizvodu, a ne samo koliko košta. Zato će u narednom periodu jedno od važnijih pitanja za konditorsku i pekarsku industriju biti: ne koliko kakaoa možemo da stavimo u proizvod, već kako da od kakao sirovina koje koristimo dobijemo najbolji mogući rezultat.
Piše: Mirjana Trninić, menažer tehnolog u prodaji KUK Srbija, magazin Pekar&Poslastičar broj 65, oktobar/novembar 2026.